ตลาดที่อยู่อาศัยไทยเดินมาถึงจุดไหน? มองความเสี่ยงและโอกาสในไตรมาส 4
กรุงเทพฯ สมุทรปราการ และพัทยา | มุมมองไตรมาส 4 ปี 2026 และแนวโน้มปี 2027–2028
ผู้เขียน: Yao Xiang (姚翔) | นามปากกา YYao
บทความและกราฟจัดทำโดยมี AI ช่วย | ข้อมูลที่ตรวจสอบถึงวันที่ 5 ตุลาคม 2026 (พ.ศ. 2569) | ฉบับภาษาไทย 6 ตุลาคม 2026
ตลาดที่อยู่อาศัยไทยยังอยู่ระหว่างการปรับตัว ขณะเดียวกันก็มีสัญญาณดีขึ้นในบางส่วน ผู้พัฒนาโครงการลดอุปทาน และตัวชี้วัดยอดขายคอนโดมิเนียมบางรายการฟื้นตัว แต่ยังไม่เพียงพอที่จะสรุปว่าราคาที่อยู่อาศัยจะเพิ่มขึ้นทั่วทั้งตลาด
สำหรับเจ้าของทรัพย์ นายหน้า และผู้ซื้อ คำถามสำคัญมีสามข้อ: ธุรกรรมจริงเพิ่มขึ้นหรือไม่ ค่าเช่ารองรับต้นทุนการถือครองได้หรือไม่ และข้อดีของโครงการสะท้อนอยู่ในราคาซื้อแล้วมากน้อยเพียงใด
บทความนี้แยกข้อมูลที่มีการเผยแพร่ออกจากความเห็นของผู้เขียน แม้ไตรมาส 3 จะสิ้นสุดแล้ว แต่ส่วนที่ยังไม่มีผลจริงครบถ้วนจะไม่เติมด้วยตัวเลขสมมติ ส่วนมุมมองไตรมาส 4 และสองปีถัดไปใช้ฉากทัศน์แบบมีเงื่อนไข โดยไม่กำหนดความน่าจะเป็นที่ยังไม่ได้สอบเทียบทางสถิติ
ตลาดคอนโดกรุงเทพฯ ฟื้นตัวแล้วหรือยังในปี 2026?
ฟื้นบางส่วน Knight Frank รายงานว่าคอนโดในกรุงเทพฯ ที่เปิดตัวในไตรมาส 2 ปี 2026 มียอดจองในไตรมาสที่เปิดตัว 51.7% (ไตรมาส 1 อยู่ที่ 45.3%) และ REIC รายงานยอดขายคอนโดใหม่ไตรมาส 2 เพิ่มขึ้น 19.5% จากปีก่อน แสดงว่าบางกลุ่มดีขึ้น แต่ยอดจองยังต้องกลายเป็นการโอนกรรมสิทธิ์จริง
ข้อมูลที่ Knight Frank เผยแพร่เมื่อวันที่ 27 สิงหาคม ระบุว่า คอนโดมิเนียมเปิดตัวใหม่ในกรุงเทพฯ ไตรมาส 2 มีอัตราการจองภายในไตรมาสที่เปิดตัว 51.7% เทียบกับ 45.3% ในไตรมาส 1 ครึ่งปีแรกเปิดตัว 8,501 ยูนิต และมีการจองภายในไตรมาสที่แต่ละโครงการเปิดตัวรวม 3,994 ยูนิต คิดเป็น 47.0% ส่วนตัวชี้วัดในลักษณะเดียวกันของทั้งปี 2025 อยู่ที่ 51.6% [1]
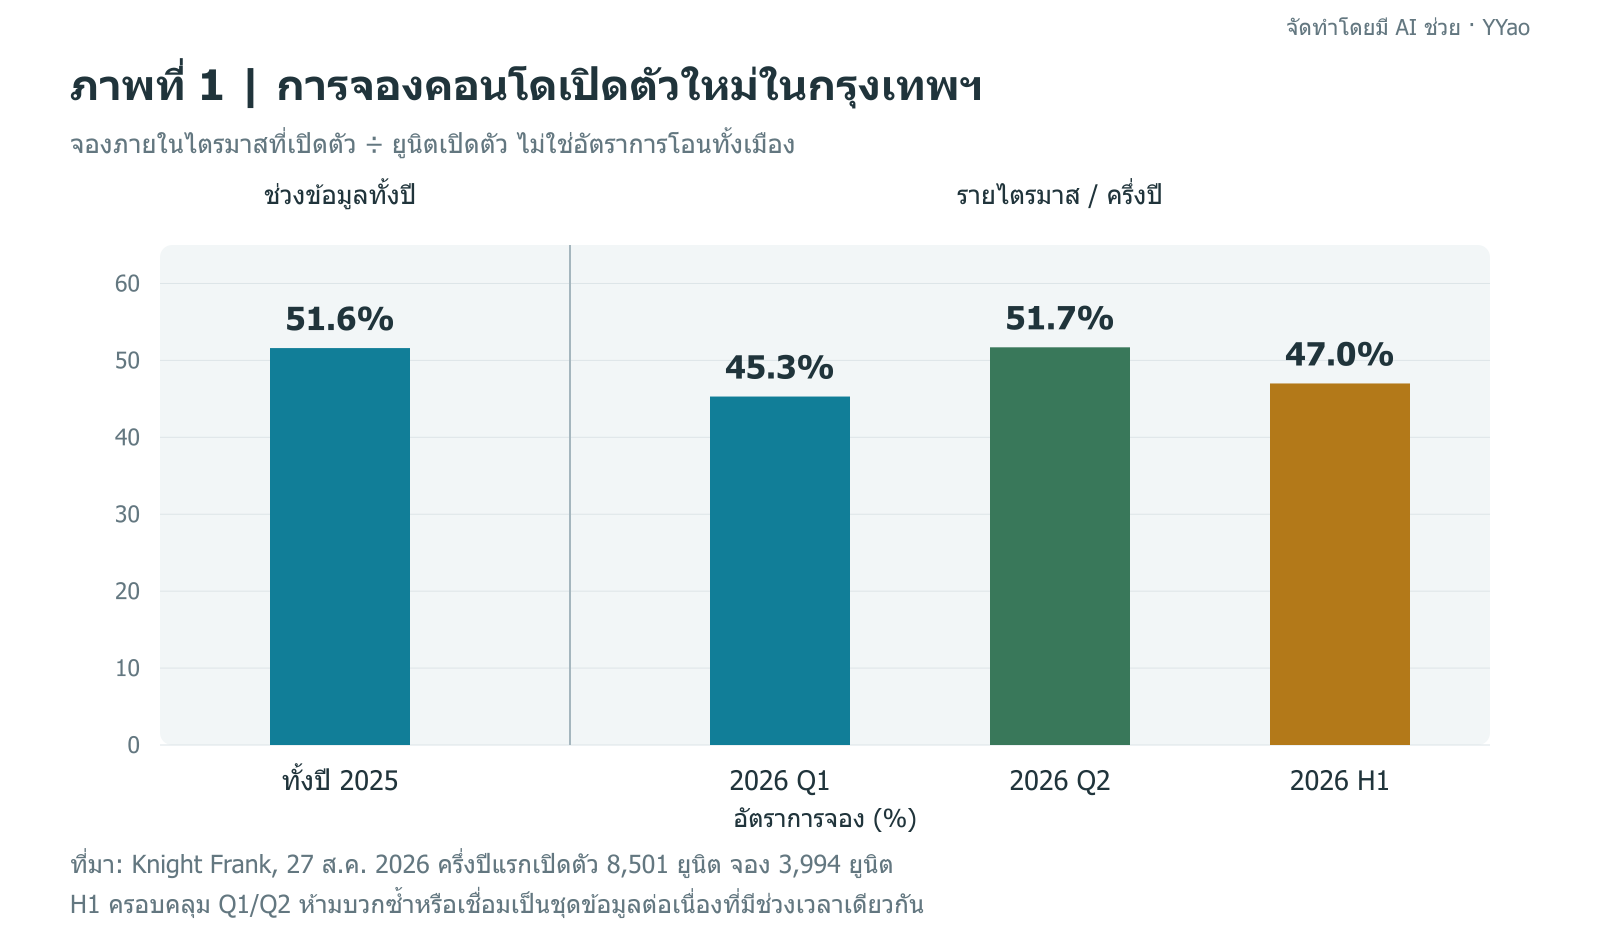
ตัวชี้วัดนี้สะท้อนผลงานของโครงการใหม่ในช่วงเปิดตัว ไม่ใช่อัตราการซื้อขายของทั้งเมือง และไม่ใช่อัตราการโอนกรรมสิทธิ์ ขนาดโครงการที่เล็กลง อุปทานที่ลดลง และการเลือกทำเลที่เจาะจงขึ้น ล้วนช่วยให้อัตราการจองสูงขึ้นได้
อย่างไรก็ตาม การอธิบายว่ายอดขายดีขึ้นเพียงเพราะตัวหารเล็กลงก็ไม่ครบถ้วน ข่าวประชาสัมพันธ์ของ REIC เมื่อวันที่ 23 กันยายน ระบุว่า ยอดขายใหม่ของคอนโดมิเนียมในกรุงเทพฯ และห้าจังหวัดปริมณฑลในไตรมาส 2 เพิ่มขึ้น 19.5% จากปีก่อน ยอดขายใหม่ของที่อยู่อาศัยโดยรวมเพิ่มขึ้น 2.6% และหน่วยเหลือขายลดลง 10.2% เหลือ 202,414 ยูนิต [2]
มุมมองของผม: อุปทานที่หดตัวและความต้องการที่ดีขึ้นในบางส่วนเกิดขึ้นพร้อมกันได้ สิ่งที่ต้องติดตามต่อคือ การจองจะเปลี่ยนเป็นการโอนจริงได้หรือไม่ และการปรับตัวดีขึ้นจะขยายไปยังทำเลและระดับราคาอื่นหรือไม่
ชาวต่างชาติยังซื้อคอนโดในไทยอยู่ไหม?
ยังซื้อ แต่ใช้เงินน้อยลง ปี 2025 มีการโอนคอนโดให้ชาวต่างชาติทั่วประเทศ 14,899 หน่วย เพิ่มขึ้น 2.2% ขณะที่มูลค่ารวมลดลง 10.7% เหลือ 60,921 ล้านบาท ผู้ซื้อชาวจีนยังเป็นกลุ่มใหญ่ที่สุดที่ 4,940 หน่วย ลดลง 12.9%
รายงานบนเว็บไซต์ REIC ที่อ้างอิงสถิติของศูนย์ ระบุว่า ปี 2025 มีการโอนคอนโดมิเนียมให้ชาวต่างชาติ 14,899 ยูนิต เพิ่มขึ้น 2.2% จากปีก่อน แต่มูลค่ารวม 60,921 ล้านบาท ลดลง 10.7% [3]
ผู้ซื้อจีนรับโอน 4,940 ยูนิต ลดลง 12.9% ผู้ซื้อเมียนมารับโอน 1,968 ยูนิต โดยจำนวนเพิ่มขึ้น 41.8% แต่มูลค่าลดลง 12.5% ผู้ซื้อรัสเซียรับโอน 1,172 ยูนิต จำนวนเพิ่มขึ้น 8.6% และมูลค่าเพิ่มขึ้น 30.3% ทั้งหมดเป็นข้อมูลทั่วประเทศตลอดปี ไม่ใช่สถิติเฉพาะพัทยา [3]
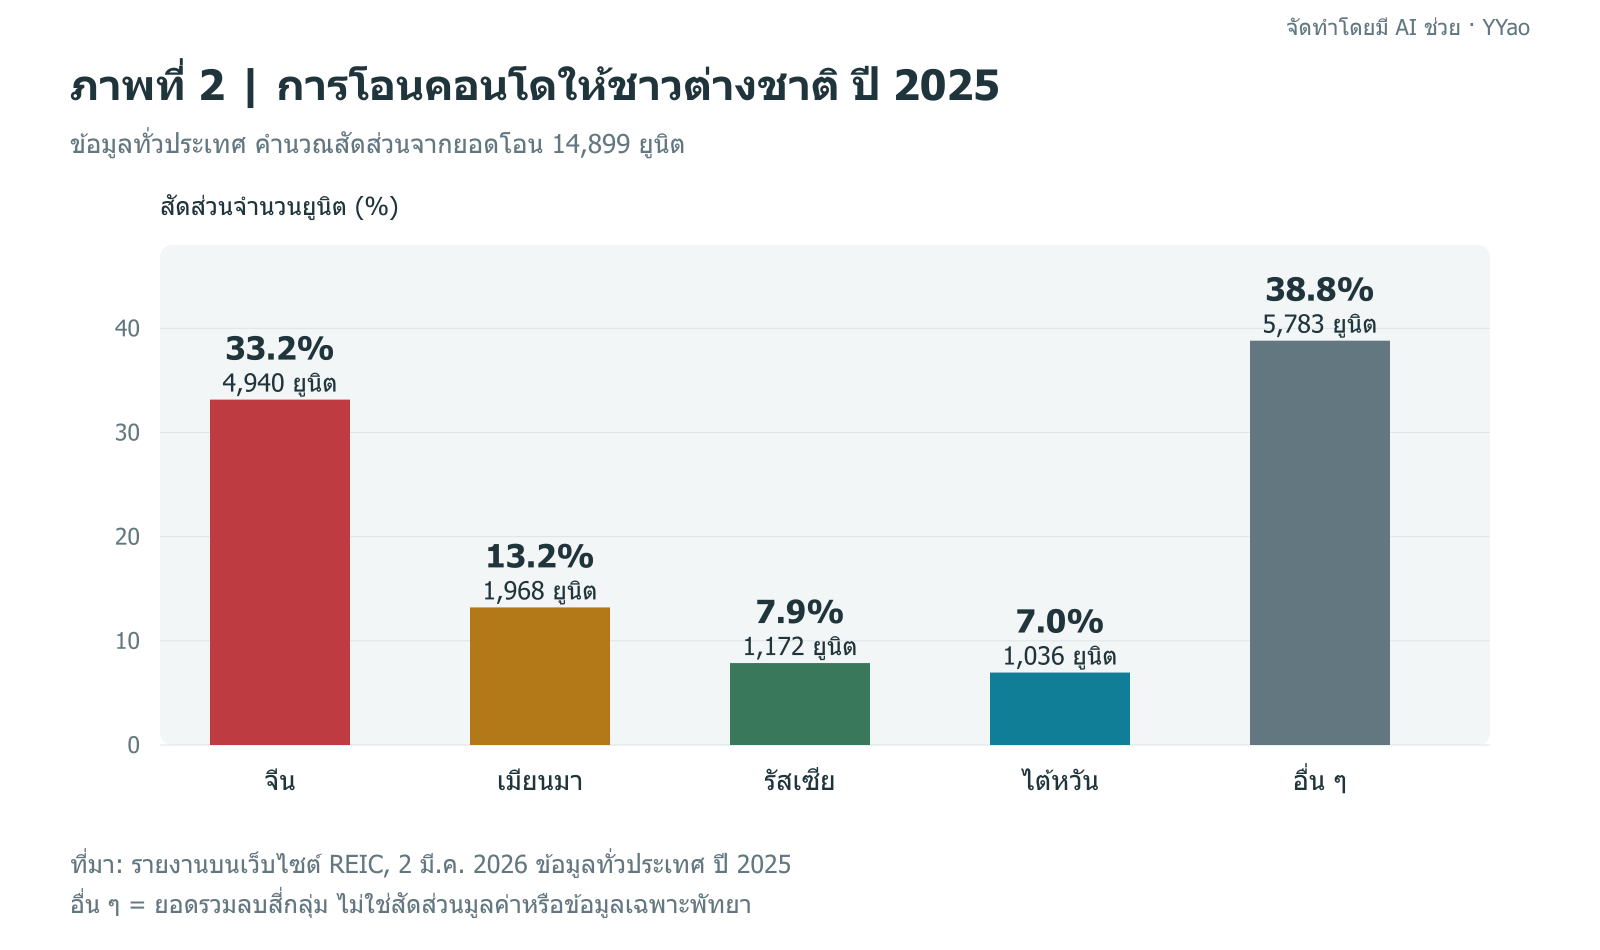
ความต้องการจากต่างชาติมีความหลากหลายขึ้น แต่การเปลี่ยนสัญชาติของผู้ซื้อไม่ได้พิสูจน์ว่าผลตอบแทนการลงทุนสูงขึ้น ไม่ควรนำแรงงานย้ายถิ่น ผู้ลี้ภัย และผู้ที่มีกำลังซื้ออสังหาริมทรัพย์มารวมเป็นประมาณการความต้องการซื้อชุดเดียว
สำหรับนายหน้า งบประมาณจริง ความสามารถในการชำระเงิน แผนการพำนัก ทำเลที่ต้องการ และวัตถุประสงค์การซื้อ มีประโยชน์กว่าการเหมารวมลูกค้าตามสัญชาติ
ผู้ซื้อบ้านในไทยได้รับมาตรการสนับสนุนอะไรบ้างในปี 2026–2027?
ธนาคารแห่งประเทศไทยขยายการผ่อนคลายเกณฑ์ LTV ชั่วคราวถึง 30 มิถุนายน 2027 ทำให้สินเชื่อบ้านใหม่ที่เข้าเกณฑ์กู้ได้สูงสุด 100% แต่ไม่ได้รับประกันการอนุมัติ ธนาคารยังตรวจรายได้ หนี้ เครดิต และหลักประกัน และไม่ได้หมายความว่าผู้ซื้อต่างชาติจะกู้ได้เต็มจำนวน
การผ่อนคลาย LTV ได้รับการต่ออายุ แต่ไม่ได้รับประกันการอนุมัติสินเชื่อ
ธนาคารแห่งประเทศไทยประกาศเมื่อวันที่ 14 พฤษภาคม ต่ออายุการผ่อนคลายเกณฑ์อัตราส่วนสินเชื่อต่อมูลค่าหลักประกัน หรือ LTV เป็นการชั่วคราวถึงวันที่ 30 มิถุนายน 2027 โดยครอบคลุมสัญญาสินเชื่อที่อยู่อาศัยสัญญาที่สองขึ้นไปสำหรับหลักประกันมูลค่าต่ำกว่า 10 ล้านบาท และสัญญาแรกขึ้นไปสำหรับหลักประกันมูลค่าตั้งแต่ 10 ล้านบาท สัญญาใหม่ที่เข้าเงื่อนไขระหว่างวันที่ 1 กรกฎาคม 2026 ถึง 30 มิถุนายน 2027 มีเพดาน LTV ที่เกี่ยวข้องอยู่ที่ 100% [4]
การพิจารณารายได้ หนี้สิน ประวัติเครดิต และหลักประกันยังคงมีอยู่ และไม่ได้หมายความว่าผู้ซื้อต่างชาติจะได้รับสินเชื่อเต็มมูลค่าโดยทั่วไป มาตรการลดค่าธรรมเนียมจดทะเบียนเป็นอีกนโยบายหนึ่ง ไม่ควรรวมเกณฑ์เข้ากับ LTV หรือคำนวณประโยชน์เข้าไปในผลตอบแทนก่อนตรวจสอบคุณสมบัติ
ควรใช้ประมาณการเศรษฐกิจที่ระบุวันที่ ไม่ใช่นำตัวเลขเก่ามาใช้ต่อโดยไม่ตรวจสอบ
ตารางประมาณการของธนาคารกลางฉบับวันที่ 24 มิถุนายน ระบุการเติบโตของ GDP ปี 2026 ที่ 2.3% และปี 2027 ที่ 1.8% มติวันที่ 26 สิงหาคมคงอัตราดอกเบี้ยนโยบายที่ 1.00% พร้อมระบุว่าการเติบโตยังต่ำและไม่ทั่วถึง และการบริโภคภาคครัวเรือนเผชิญแรงกดดัน [5][6]
ต้นทุนพลังงาน การท่องเที่ยว รายได้ครัวเรือน และเงื่อนไขสินเชื่อยังต้องติดตาม แต่ไม่สามารถแปลงอัตราการเติบโตของ GDP ประเทศเป็นอัตราการเพิ่มราคาคอนโดมิเนียมของแต่ละเมืองได้โดยตรง
ความคืบหน้าโครงสร้างพื้นฐานไม่ได้แปลว่าความต้องการที่อยู่อาศัยเกิดขึ้นแล้ว
ประกาศของผู้รับเหมาในเดือนพฤษภาคม 2026 กล่าวถึงงานทางวิ่งที่สองและทางขับของสนามบินอู่ตะเภา และ AIIB มีข้อมูลโครงการขยายดังกล่าว ความคืบหน้าสนับสนุนการติดตามระยะยาว แต่เมืองการบิน ระบบคมนาคม การเข้ามาของธุรกิจ และการจ้างงานอาจไม่ได้เกิดขึ้นพร้อมกัน [7][8]
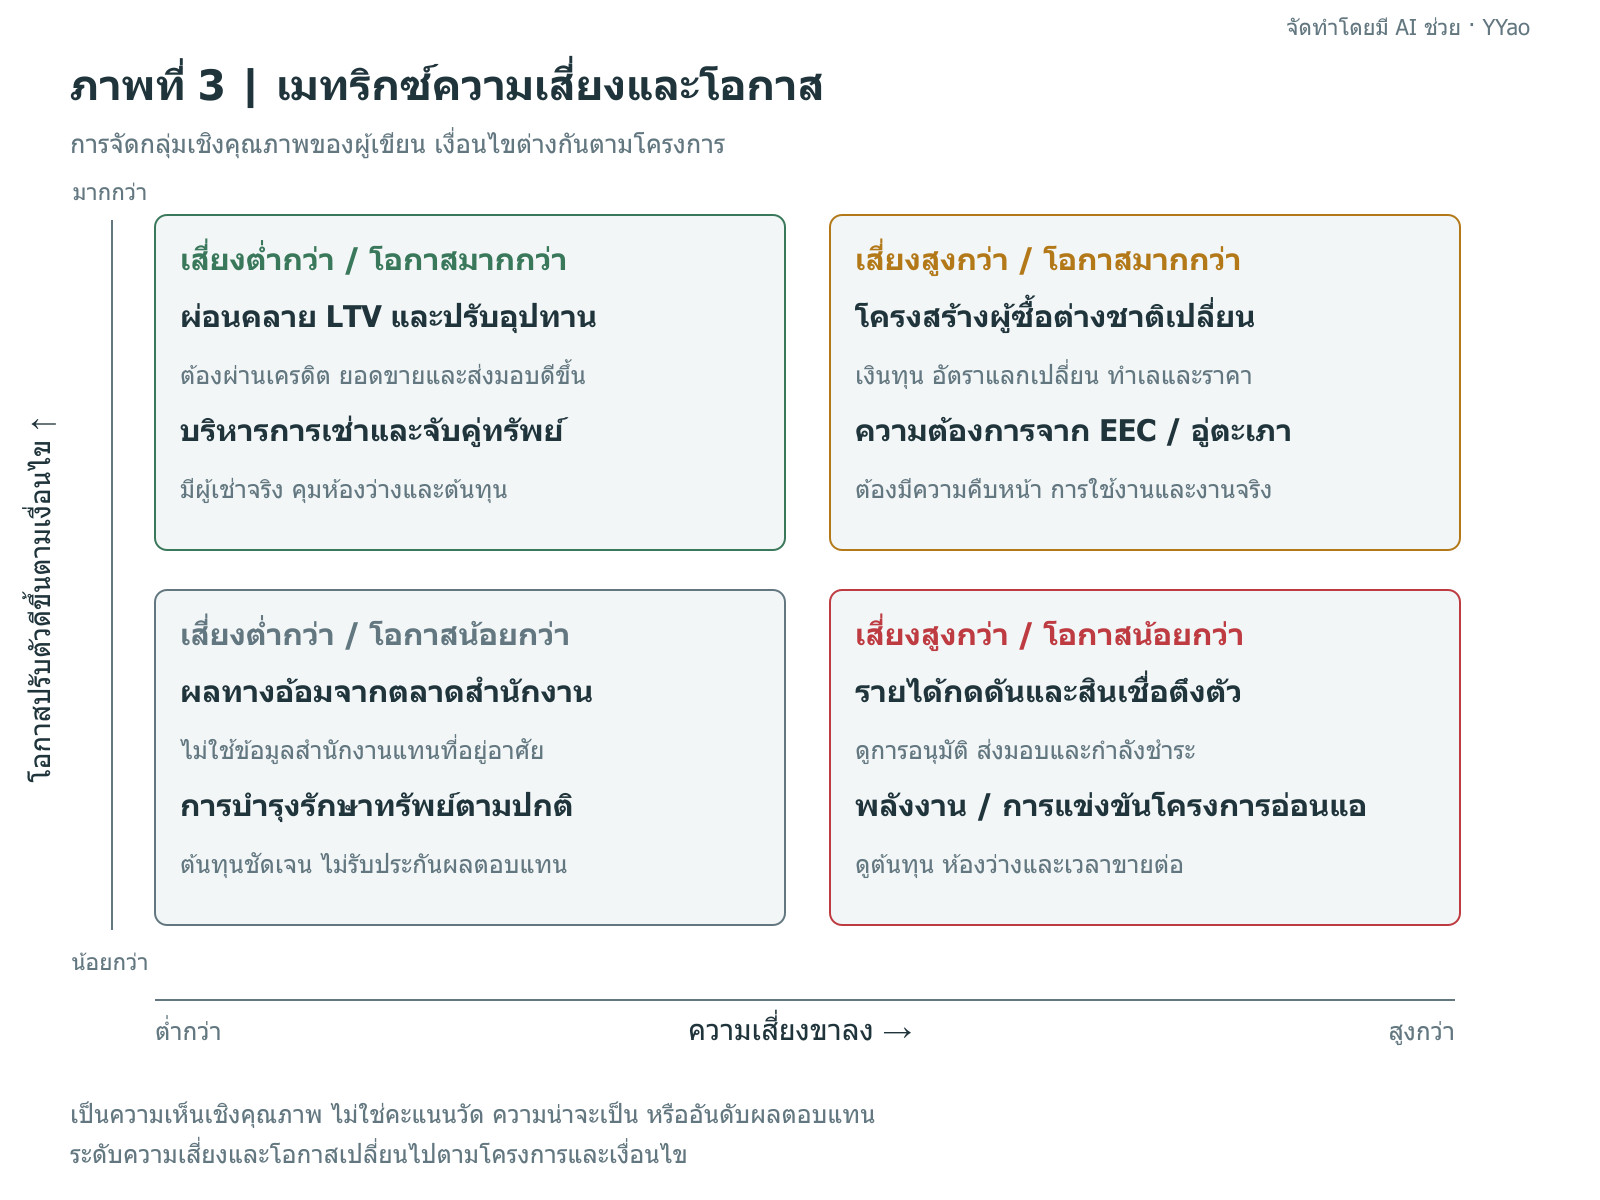
ควรพิจารณาปัจจัยการเมืองผ่านการเบิกจ่ายงบประมาณ ความต่อเนื่องของนโยบาย สัญญาโครงสร้างพื้นฐาน และความเชื่อมั่นในการทำธุรกรรม อันดับในผลสำรวจความคิดเห็นไม่ใช่จำนวนที่นั่งในสภา และการเปลี่ยนรัฐบาลไม่ได้ทำให้เกิดการเลือกตั้งใหม่หรือราคาทรัพย์ลดลงโดยอัตโนมัติ
ตลาดที่อยู่อาศัยไทยไตรมาส 4 ปี 2026 จะเป็นอย่างไร?
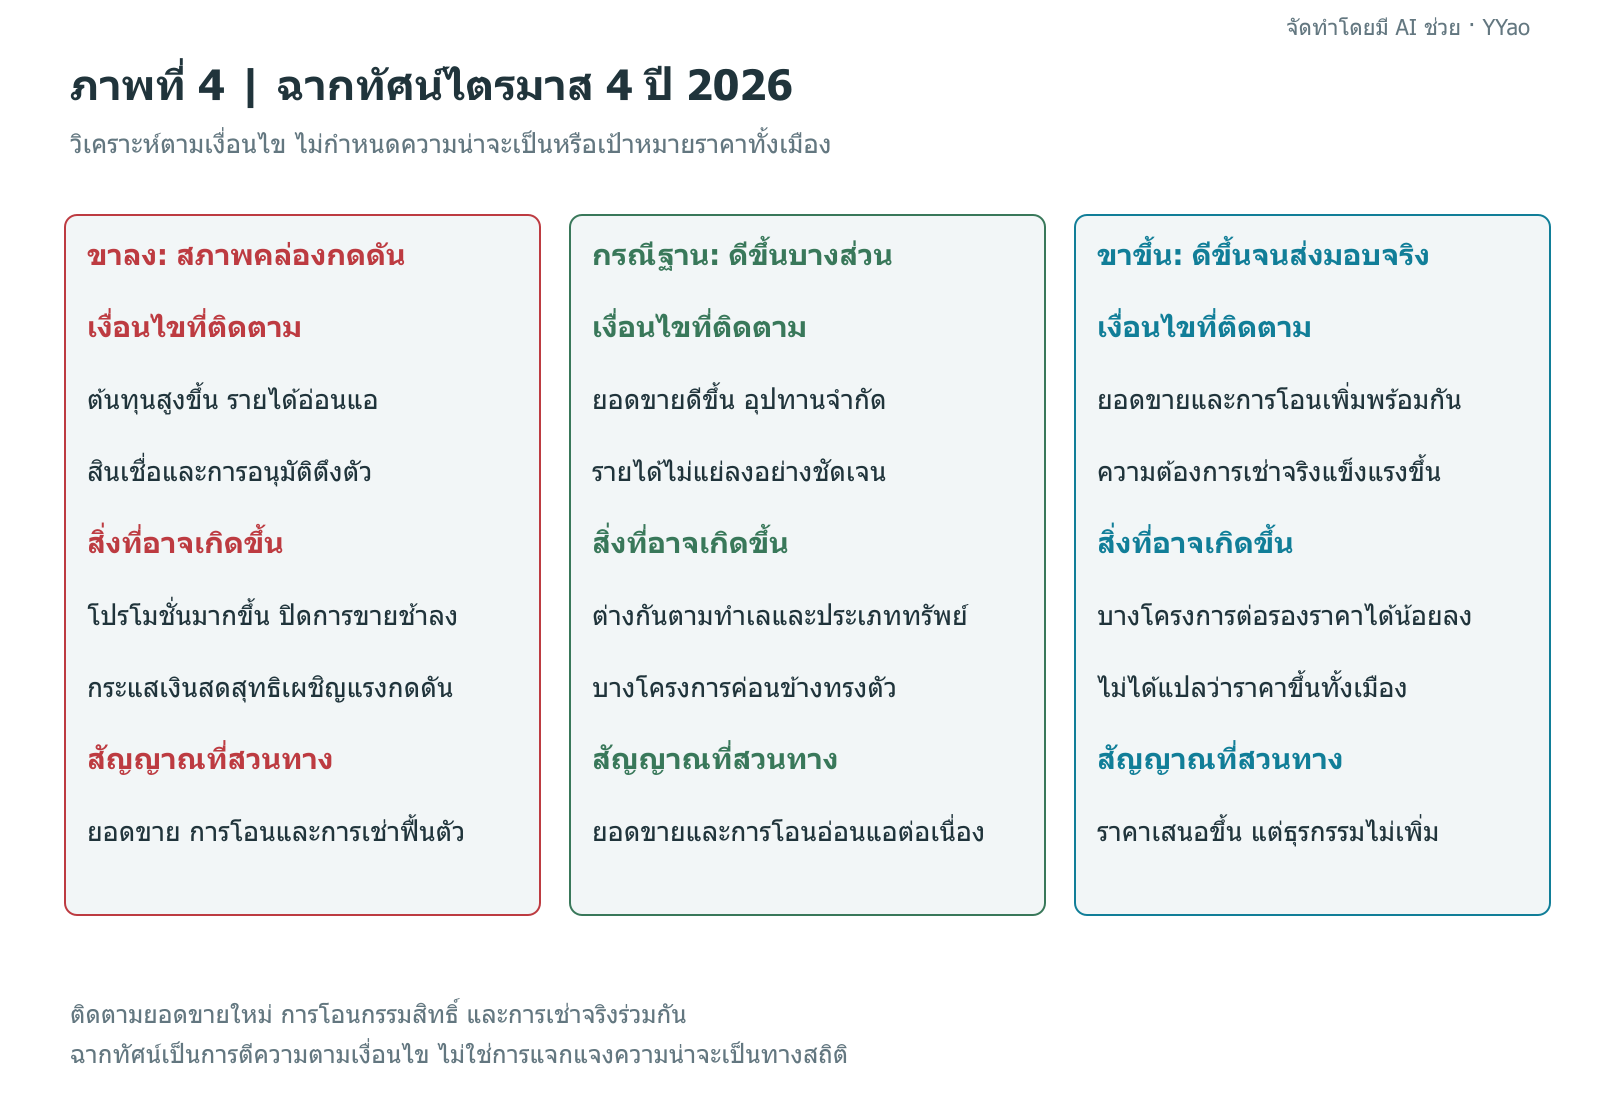
มีสามเส้นทางแบบมีเงื่อนไข: กรณีฐาน ตลาดดีขึ้นเป็นจุด ๆ ต่อไป; กรณีแย่ กำลังซื้ออ่อนและสินเชื่อตึงตัว ทำให้โปรโมชันมากขึ้นและขายช้าลง; กรณีดี ยอดขายที่ดีขึ้นกลายเป็นการโอนและการเช่าจริง ทำให้บางโครงการต่อรองราคาได้น้อยลง ทั้งนี้ไม่ได้กำหนดความน่าจะเป็น
กรณีฐาน: การปรับตัวดีขึ้นในบางส่วนดำเนินต่อ หากยอดขายคอนโดมิเนียมดีขึ้นต่อเนื่อง อุปทานใหม่ไม่เพิ่มเร็วเกินไป และรายได้ครัวเรือนกับการอนุมัติสินเชื่อไม่แย่ลงมาก โครงการที่มีฐานการจ้างงานและการเดินทางรองรับอาจค่อนข้างทรงตัว แต่คอนโดมิเนียมกับที่อยู่อาศัยแนวราบไม่จำเป็นต้องเคลื่อนไหวเหมือนกัน
กรณีขาลง: กำลังซื้อและสภาพคล่องกลับมาเผชิญแรงกดดัน หากต้นทุนพลังงานสูงขึ้น รายได้อ่อนแอ หรือสินเชื่อตึงตัว อาจมีโปรโมชั่นมากขึ้นและใช้เวลาปิดการขายนานขึ้น โครงการที่ต้องพึ่งอัตราเข้าพักสูงควรติดตามกระแสเงินสดสุทธิเป็นพิเศษ
กรณีขาขึ้น: ยอดขายที่ดีขึ้นเปลี่ยนเป็นการโอนและการเช่าจริง หากยอดขาย การโอนกรรมสิทธิ์ และความต้องการเช่าจริงดีขึ้นพร้อมกัน ช่องว่างในการต่อรองราคาบางโครงการอาจแคบลง แต่ยังไม่ได้หมายความว่าราคาทั้งเมืองจะขึ้นโดยทั่วไป
พัทยาจำเป็นต้องวิเคราะห์รายโครงการเป็นพิเศษ จอมเทียน นาจอมเทียน วงศ์อมาตย์ และพระตำหนักต่างมีความแตกต่างภายในพื้นที่ วิว สิ่งอำนวยความสะดวก การบริหาร ราคาเสนอขาย และอุปทานคู่แข่งมีผลร่วมกัน หากไม่มีข้อมูลสินค้าคงค้างและอัตราการดูดซับที่เทียบกันได้ในพื้นที่และประเภททรัพย์เดียวกัน ก็ไม่ควรสรุปว่าทั้งย่านต้องใช้เวลาสิบปีในการระบายอุปทาน
จะประเมินผลตอบแทนค่าเช่าคอนโดในไทยปี 2027–2028 อย่างไร?
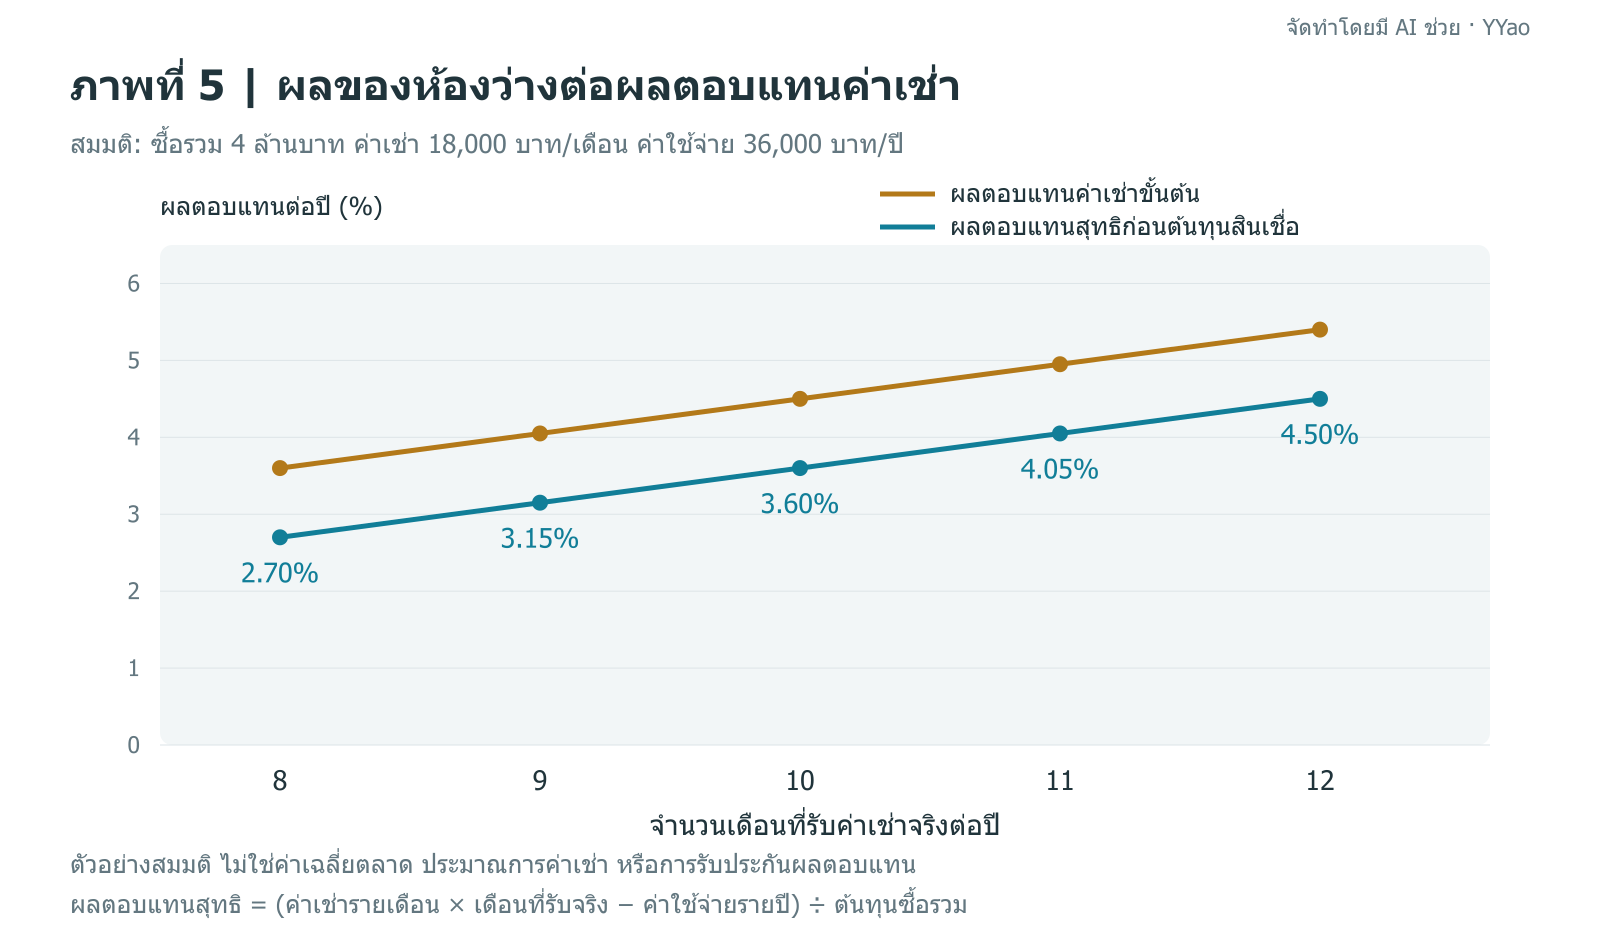
ดูกระแสเงินสดสุทธิมากกว่าเป้าหมายราคา ในตัวอย่างสมมติของบทความ ห้องราคา 4 ล้านบาท ให้เช่า 18,000 บาทต่อเดือน เก็บค่าเช่าได้ 10 เดือนต่อปี ได้ผลตอบแทนรวม 4.5% และผลตอบแทนสุทธิก่อนภาระเงินกู้ 3.6% หากเก็บได้เพียง 8 เดือน ผลตอบแทนสุทธิลดเหลือ 2.7%
ในสองปีถัดไป ผมจะติดตามว่า อุปทานที่ลดลงมาพร้อมธุรกรรมจริงที่ฟื้นตัวหรือไม่ ค่าเช่าครอบคลุมรายจ่ายการถือครองได้หรือไม่ และความคาดหวังด้านคมนาคมกับอุตสาหกรรมเปลี่ยนเป็นผู้เช่าและการจ้างงานจริงหรือไม่
การคำนวณผลตอบแทนต้องแยกอัตราผลตอบแทนค่าเช่าขั้นต้นออกจากผลตอบแทนสุทธิจากการดำเนินงาน
ผลตอบแทนค่าเช่าขั้นต้น = ค่าเช่าที่รับจริงทั้งปี ÷ ต้นทุนการซื้อรวม
ผลตอบแทนสุทธิจากการดำเนินงานก่อนต้นทุนสินเชื่อ = (ค่าเช่าที่รับจริง − ค่าใช้จ่ายดำเนินงาน) ÷ ต้นทุนการซื้อรวม
ค่าใช้จ่ายดำเนินงานรวมค่าส่วนกลาง การซ่อมแซม ค่าหาผู้เช่าและบริหาร ภาษี และรายการที่เกี่ยวข้อง ส่วนดอกเบี้ย การชำระคืนเงินต้น และค่าใช้จ่ายตอนขายควรแสดงแยกต่างหาก การชำระคืนเงินต้นกระทบกระแสเงินสด แต่ไม่ใช่ค่าใช้จ่ายดำเนินงาน
สมมติต้นทุนการซื้อรวม 4 ล้านบาท ค่าเช่าเดือนละ 18,000 บาท รับค่าเช่าจริงสิบเดือน และมีค่าใช้จ่ายดำเนินงานปีละ 36,000 บาท ผลตอบแทนขั้นต้นเท่ากับ 4.5% และผลตอบแทนสุทธิก่อนต้นทุนสินเชื่อเท่ากับ 3.6% หากรับค่าเช่าได้เพียงแปดเดือน ตัวหลังจะลดเหลือ 2.7%
เจ้าของทรัพย์ควรตรวจสอบค่าเช่าตามสัญญาของห้องที่เทียบกันได้ในอาคารเดียวกัน ระยะเวลาว่าง และค่าใช้จ่ายถือครอง นายหน้าควรยืนยันสถานะทรัพย์ การมอบอำนาจจากเจ้าของ และความพร้อมด้านเงินของผู้ซื้อ ผู้ซื้อเพื่ออยู่อาศัยควรเปรียบเทียบต้นทุนการอยู่อาศัยรวมและการเดินทาง ส่วนนักลงทุนควรทดสอบกระแสเงินสดสุทธิและธุรกรรมขายต่อที่เกิดขึ้นจริง
การปล่อยเช่าระยะสั้นและการถือครองของชาวต่างชาติยังเกี่ยวข้องกับคุณสมบัติและเงื่อนไขของทรัพย์แต่ละแห่ง บทความนี้ไม่ได้ยืนยันความถูกต้องตามกฎหมายของโครงการหรือรูปแบบการดำเนินการใดเป็นรายกรณี
ตอนนี้ควรซื้ออสังหาริมทรัพย์ในไทยไหม? มุมมองของผม
ขึ้นอยู่กับแต่ละโครงการ ไม่ใช่ทั้งตลาด บางกลุ่มมีสัญญาณดีขึ้น แต่ต้องยืนยันด้วยยอดขายใหม่ การโอนกรรมสิทธิ์ และการเช่าจริงพร้อมกัน จึงควรตรวจค่าเช่า ช่วงห้องว่าง และต้นทุนของอาคารนั้นก่อนเชื่อการคาดการณ์ราคาใด ๆ
ตลาดมีหลักฐานการปรับตัวดีขึ้นในบางส่วนแล้ว แต่ความต่อเนื่องยังต้องยืนยันด้วยยอดขายใหม่ การโอนกรรมสิทธิ์ และการเช่าที่เกิดขึ้นจริงร่วมกัน
สำหรับ ThaiHomeRB งานที่มีประโยชน์ในระยะนี้คือเพิ่มความถูกต้องและความครบถ้วนของประกาศ ระบุทำเล งบประมาณ วัตถุประสงค์ และช่องทางติดต่อให้ชัดเจน พร้อมนำทรัพย์ที่เช่าหรือขายแล้วออกจากระบบโดยเร็ว ฐานข้อมูลประกาศราคาเสนอไม่ควรถูกนำเสนอเป็นดัชนีราคาธุรกรรมจริง
พึ่งตัวเลขการขึ้นราคาแบบเดียวให้น้อยลง และตรวจสอบแต่ละโครงการให้มากขึ้น นี่คือจุดเริ่มต้นในการมองไตรมาส 4 และสองปีถัดไปของผม
แหล่งข้อมูล
[1] Knight Frank, 27 สิงหาคม 2026: อัตราการจองคอนโดมิเนียมเปิดตัวใหม่ในกรุงเทพฯ https://www.knightfrank.co.th/blog/amp/2026/08/27/bangkok-condo-sales-rate-improves-to-517-as-developers-target-established-demand?host=www.knightfrank.co.th
[2] รายงานที่เผยแพร่บนเว็บไซต์ REIC, 23 กันยายน 2026: ยอดขายและอุปทานไตรมาส 2 ในกรุงเทพฯ และปริมณฑล https://www.reic.or.th/Activities/PressRelease/292
[3] รายงานที่เผยแพร่บนเว็บไซต์ REIC, 2 มีนาคม 2026: การโอนคอนโดมิเนียมให้ชาวต่างชาติปี 2025 https://www.reic.or.th/News/RealEstate/470678
[4] ธนาคารแห่งประเทศไทย, 14 พฤษภาคม 2026: การต่ออายุการผ่อนคลาย LTV ชั่วคราว https://www.bot.or.th/content/dam/bot/documents/th/news-and-media/news/2026/news-20260514.pdf
[5] ธนาคารแห่งประเทศไทย: ตารางประมาณการเศรษฐกิจฉบับวันที่ 24 มิถุนายน 2026 https://www.bot.or.th/en/thai-economy/economic-outlook.html
[6] ธนาคารแห่งประเทศไทย: มติด้านนโยบายการเงินวันที่ 26 สิงหาคม 2026 https://www.bot.or.th/en/news-and-media/news/mpc/news-20260826-KsecaE98.html
[7] Italian-Thai, 29 พฤษภาคม 2026: ประกาศงานก่อสร้างอู่ตะเภา https://www.itd.co.th/news-itd-detail.php?news=5303
[8] AIIB: โครงการทางวิ่งที่สองและทางขับสนามบินอู่ตะเภา https://aiib.org/en/projects/details/2022/approved/Thailand-U-Tapao-International-Airport-Expansion-Project.html
ผู้เขียน: Yao Xiang (姚翔) | นามปากกา YYao บทความและกราฟจัดทำโดยมี AI ช่วย โดยแยกข้อมูลที่รายงาน ตัวอย่างคำนวณ และความเห็นของผู้เขียนไว้ในเนื้อหา ข้อมูลที่ตรวจสอบถึงวันที่ 5 ตุลาคม 2026 บทความนี้เป็นมุมมองตลาด ไม่ใช่การรับประกันผลตอบแทนของโครงการใด
ThaiHomeRB | www.thaihomerb.com